工业自动化设备行业作为现代制造业的核心支撑,其演进水平直接关系到国家工业竞争力和经济转型升级的进程。

当前,在全球科技革命与产业变革交织的背景下,该行业正经历深刻的结构性调整与技法范式迁移,呈现出机遇与挑战并存的复杂图景。
从全球视野观察,工业自动化行业已进入以智能化、网络化、柔性化为特征的新阶段;

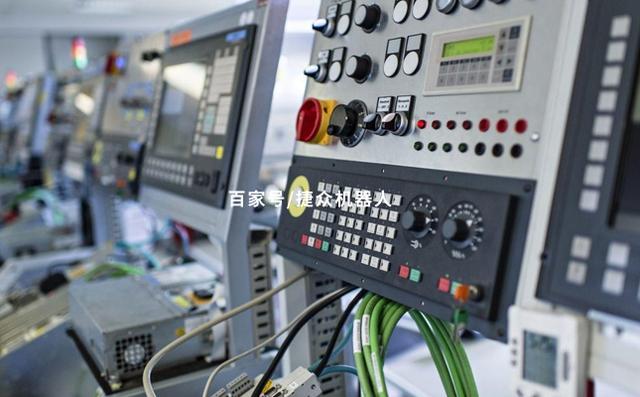
传统以可编程逻辑控制器、伺服系统、工业机器人等为核心的硬件设备体系,正加速与物联网、人工智能、大数据、数字孪生等新一代信息技法融合。
具体来说,
这一融合催生了“工业互联网”与“智能工厂”的蓬勃兴起,使得自动化系统不再局限于单点控制与流程优化,而是向着全流程、全生命周期的数据驱动与自主决策演进。
德国“工业四.0”、美国“先进制造业伙伴计划”以及中国“制造强国”战略的持续推进,为行业演进注入了强劲的政策动力,也加剧了国际技法竞争与行业博弈;
从实际操作来看,
聚焦中国行业,工业自动化设备行业展现出巨大的市场容量与活跃的创新态势;

作为全球较大的制造业国家,中国庞大的工业体系为自动化设备提供了广阔的应用场景。
在汽车制造、电子信息、新能源、物流仓储等领域,国产工业机器人、高端数控机床、智能传感与控制设备的应用密度持续提升。
换个角度看,
同时,一批本土组织通过持续研发投入,在部分细分领域实现了技法突破,逐步在中端行业站稳脚跟,并开始向高端领域发起冲击。
政策层面,“中国制造2025”及后续系列规划明确将智能制造作为主攻方向,为行业创造了有利的宏观环境。
落实到具体场景中,
然而,行业繁荣的背后亦存在不容忽视的深层挑战。
核心技法自主可控问题依然突出,在高精度减速器、高性能伺服电机与驱动器、高端工业软件等关键基础部件与软件领域,对外依存度较高。产业链供应链的稳定性和安全性面临考验;
这里有个细节值得展开说,
行业竞争日趋激烈,国际巨头凭借技法、品牌与全产业链解决方案的长处占据高端市场大部分份额,而国内组织同质化竞争现象在一定范围内存在,利润空间受到挤压!
此外,随着自动化系统日益复杂,对跨学科复合型人才的需求急剧增长,人才缺口成为制约行业向更高水平演进的瓶颈;
在此基础上,
全球经济不确定性增加、部分行业投资周期性波动,也给行业需求带来了变数。
展望未来,工业自动化设备行业的演进路径将更加清晰。
除此之外,
融合化与智能化将是不可逆转的主流趋势,基于云的平台化维护、人工智能驱动的预测性维护与工艺优化、人机协作的柔性自动化解决方案将成为价值创造的新高地。
绿色低碳与可持续演进理念也将深度融入制品设计与系统集成,节能高效的自动化设备将更受青睐。
进一步说,
对于中国组织而言,唯有坚持创新驱动,在核心技法上攻坚克难,深化与垂直行业的融合应用,构建开放协同的产业生态,并积极融入全球产业链与创新网络。方能在波澜壮阔的工业智能化浪潮中把握主动权,赋能制造业高品质演进,为实体经济的转型升级筑牢坚实基础。
以上就是关于工业自动化设备行业现状的一些实操经验。不同场景下可能会有差异,具体问题还是得具体分析。有拿不准的地方,多问多查总不会错。